Domain studien-erfolg.de kaufen?
Wir ziehen mit dem Projekt
studien-erfolg.de um.
Sind Sie am Kauf der Domain
studien-erfolg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain studien-erfolg.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Breitkopf & Härtel Bach Studien TromboneBreitkopf & Härtel Bach Studien Posaune: Studien für Posaune herausgelöst aus Kantaten von Johann Sebastian Bach, herausgegeben von Holger Eichhornund Georg Christoph Biller, ISMN 9790004180327, EB 8614, 23 x 30,5 cm, 112 Seiten36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Loy, Ulrike: Körperorientierte Stressbewältigung - Unterrichtsstörungen beheben, Lernblockaden lösen, Konzentration steigernKörperorientierte Stressbewältigung - Unterrichtsstörungen beheben, Lernblockaden lösen, Konzentration steigern , Ratgeber , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 20230418, Produktform: Kartoniert, Autoren: Loy, Ulrike~Johannsen, Dirk~Adhikari, Angela Maria~Zwigard, Alexandra Maria~Kerber, Gabriele~Ohm, Sonja~Fenrich, Eva~Wösten, Rita, Redaktion: Adhikari, Angela Maria, Seitenzahl/Blattzahl: 96, Keyword: Körperorientierte Stressbewältigung;Pädagogik;Unterrichtsstörungen;Lernblockaden;Konzentration, Fachschema: Bildungspolitik~Politik / Bildung~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Bildungsstrategien und -politik~Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pdagogik, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
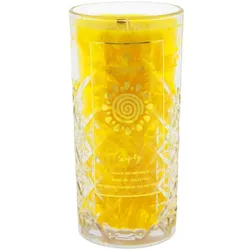
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Motivation 1 l - blauWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Breitkopf & Härtel Bach Studien TromboneBreitkopf & Härtel Bach Studien Posaune: Studien für Posaune herausgelöst aus Kantaten von Johann Sebastian Bach, herausgegeben von Holger Eichhornund Georg Christoph Biller, ISMN 9790004180327, EB 8614, 23 x 30,5 cm, 112 Seiten36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Loy, Ulrike: Körperorientierte Stressbewältigung - Unterrichtsstörungen beheben, Lernblockaden lösen, Konzentration steigernKörperorientierte Stressbewältigung - Unterrichtsstörungen beheben, Lernblockaden lösen, Konzentration steigern , Ratgeber , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 20230418, Produktform: Kartoniert, Autoren: Loy, Ulrike~Johannsen, Dirk~Adhikari, Angela Maria~Zwigard, Alexandra Maria~Kerber, Gabriele~Ohm, Sonja~Fenrich, Eva~Wösten, Rita, Redaktion: Adhikari, Angela Maria, Seitenzahl/Blattzahl: 96, Keyword: Körperorientierte Stressbewältigung;Pädagogik;Unterrichtsstörungen;Lernblockaden;Konzentration, Fachschema: Bildungspolitik~Politik / Bildung~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Bildungsstrategien und -politik~Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pdagogik, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Daiyû Steiner, André: Mehr Fokus, Motivation und Erfolg mit OKRMehr Fokus, Motivation und Erfolg mit OKR , Das Buch von André Daiyû Steiner und Erno Marius Obogeanu-Hempel führt den Leser in die OKR-Welt ein. Neben den Grundlagen und der Theorie wird vor allem auf die Philosophie dahinter sowie auf den Praxiseinsatz von OKR Wert gelegt. Es werden die Vorteile durch den Einsatz der OKR-Methode erläutert, sowohl für Wachstumsunternehmen als auch für Unternehmen in Krisenzeiten - zudem auch vermeintliche Schwachstellen diskutiert. Dabei werden die Grundlagen und Praxiserfahrungen auch hinsichtlich der Anwendung in agilen Organisationen erläutert. Denn OKR wurde vor der Erfindung des Internets begründet und bei Google noch vor dem Erscheinen des Agilen Manifest eingeführt. Zwischenzeitlich haben sich zudem neue Organisationsformen etabliert, wie das Spotify-Modell, Holacracy und Soziokratie. OKR hat sich seit seiner Einführung weiterentwickelt und wird auch weiter Veränderungen unterliegen. Das Buch greift diese Weiterentwicklungen auf und ist somit auf dem aktuellsten Stand bezüglich Business Agilität, New Work, Digital Mindset, Digital Leadership, KI usw. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2. wesentlich überarb. und erweitert Auflage, Erscheinungsjahr: 20241204, Autoren: Daiyû Steiner, André~Obogeanu-Hempel, Erno Marius, Auflage: 24002, Auflage/Ausgabe: 2. wesentlich überarb. und erweitert Auflage, Seitenzahl/Blattzahl: 400, Themenüberschrift: BUSINESS & ECONOMICS / Decision-Making & Problem Solving, Keyword: Agilität; Business Agility; Digital; KI; Key Results; Künstliche Intelligenz; Leadership; Management; Management f. Führungskräfte; New Work; OKR; Objectives; Organisationsentwicklung; Strategisches Management; Unternehmen; Unternehmensführung; Unternehmensstrategie; Wirtschaft u. Management, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 140, Höhe: 34, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Motivation 1 l - lilaWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.